Domain mikroskop-kaufen.de kaufen?
Wir ziehen mit dem Projekt
mikroskop-kaufen.de um.
Sind Sie am Kauf der Domain
mikroskop-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mikroskop-kaufen.de kaufen?
Was zählt zu den variablen Kosten?
Was zählt zu den variablen Kosten? Variable Kosten sind Ausgaben, die sich direkt mit der Produktionsmenge oder dem Umsatz eines Unternehmens ändern. Dazu gehören beispielsweise Materialkosten, Arbeitskosten für zusätzliches Personal, Vertriebs- und Marketingkosten, sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge anfallen, variieren variable Kosten je nach Bedarf und Produktion. Unternehmen können ihre variablen Kosten senken, indem sie effizienter arbeiten, die Produktionsmenge optimieren oder günstigere Lieferanten wählen. **
Wie berechnet man die variablen Kosten?
Die variablen Kosten sind die Kosten, die sich direkt mit der Produktionsmenge verändern. Um die variablen Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die sich mit der Produktionsmenge ändern, wie z.B. Materialkosten, Arbeitskosten und Energiekosten. Anschließend werden diese variablen Kosten für jede produzierte Einheit berechnet, indem sie durch die Anzahl der produzierten Einheiten geteilt werden. Diese Kennzahl ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Unternehmens zu analysieren. Es ist wichtig, die variablen Kosten genau zu berechnen, um fundierte Entscheidungen über Preisgestaltung, Produktionsmengen und Effizienzsteigerungen treffen zu können. **
Ähnliche Suchbegriffe für Variablen Kosten
Top-Angebote
Produkte zum Begriff Variablen Kosten:
-
Levenhuk 29277 Mikroskop-ObjektträgerLevenhuk N20 NG Objektträger-Set Set enthält: -Quergestreifte Muskeln -Spermatozonen eines Säugetieres -Nerv (Querschnitt) -Lockeres Bindegewebe -Eizelle eines Säugetieres -Nervenzellen -Hyaliner Knorpel -Glatte Muskeln -Knochengewebe -Froschblut -Menschliches Blut -Einschichtiges Epithel -Drosophila (Larve) -Drosophila (Puppe) -Taufliege ("Normalgene") -Tierische Zelle -Pflanzliche Zelle -Köpfchenschimmel Mucor -Furchung der Eizelle -Mitose bei der Zwiebelwurzel Außerdem im Lieferumfang enthalten: 24 leere Objektträger und 40 Deckgläser.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leder-Maske mit variablen AugenpartienDiese Augenmaske aus Glattleder ist speziell für sinnliche Fetisch- und Bondagespiele entworfen. Sie ist breit gearbeitet und die schmalen Augenschlitze lassen sich mit Augenklappen und Druckknöpfen verschließen. Der schmale Riemen lässt sich am Hinterkopf mit einer Schnalle festziehen und hat somit eine optimale Passform für Sie und Ihn. Die Marke Rimba Rimba aus den Niederlanden ist DIE Marke für alle Pläsierchen, die Ihr Euch nur vorstellen könnt. Ob Sextoy oder sexy Dessous, Penispumpen, Vibratoren oder Fetischware - Rimba macht Wünsche und Sexfantasien wahr. Dabei richtet sich die Produktpalette dieser vielseitigen Marke an ein breit aufgestelltes Publikum: Von Analtoys über Fesseln und Co. bis hin zu Fun-Artikel findet sich hier alles, was Euch befriedigt, denn Rimba weiß, was Ihr wollt.22,99 €*Versand: 3,97 €Sichere Weiterleitung zum Anbieter
-
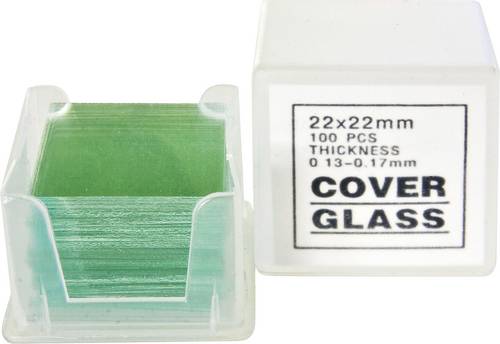
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen fixen Kosten und variablen Kosten?
Feste Kosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen eines Unternehmens anfallen, wie beispielsweise Miete oder Gehälter. Variable Kosten hingegen ändern sich in Abhängigkeit von der Produktionsmenge oder dem Verkaufsvolumen, wie beispielsweise Rohstoffkosten oder Vertriebsprovisionen. Der Unterschied liegt also darin, dass feste Kosten konstant bleiben, während variable Kosten schwanken können. **
-
Was zählt alles zu den variablen Kosten?
Zu den variablen Kosten zählen alle Ausgaben, die sich direkt mit der Menge der produzierten Güter oder Dienstleistungen verändern. Dazu gehören beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Energiekosten oder Vertriebskosten. Variable Kosten steigen oder sinken entsprechend der Produktionsmenge, da sie direkt mit der Produktion in Verbindung stehen. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. Unternehmen müssen die variablen Kosten im Auge behalten, um ihre Rentabilität und Wettbewerbsfähigkeit zu gewährleisten. **
-
Was gehört alles zu den variablen Kosten?
Was gehört alles zu den variablen Kosten? In der Betriebswirtschaftslehre umfassen variable Kosten alle Aufwendungen, die sich direkt mit der Produktion oder dem Verkauf von Gütern oder Dienstleistungen verändern. Dazu zählen beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Vertriebs- und Marketingkosten sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge konstant bleiben, variieren die variablen Kosten entsprechend der Produktions- oder Absatzmenge. Unternehmen können durch eine genaue Analyse und Kontrolle der variablen Kosten ihre Rentabilität verbessern und ihre Gewinne steigern. **
-
Wie berechnet man die gesamten variablen Kosten?
Die Gesamtkosten setzen sich aus den fixen und variablen Kosten zusammen. Um die Gesamtkosten zu berechnen, müssen die variablen Kosten ermittelt werden. Die variablen Kosten sind jene Kosten, die sich mit der Produktionsmenge verändern. Um sie zu berechnen, multipliziert man den variablen Kostensatz mit der Produktionsmenge. Der variable Kostensatz ergibt sich aus den variablen Kosten geteilt durch die produzierte Menge. Durch Multiplikation des variablen Kostensatzes mit der Gesamtproduktionsmenge erhält man die gesamten variablen Kosten. **

Würdet ihr die Kosten zu den variablen Kosten oder zu den fixen Kosten rechnen?
Die Kosten können entweder zu den variablen Kosten oder zu den fixen Kosten gerechnet werden, abhängig davon, ob sie sich mit der Produktionsmenge ändern oder nicht. Wenn die Kosten sich mit der Produktionsmenge ändern, handelt es sich um variable Kosten. Wenn die Kosten unabhängig von der Produktionsmenge sind, handelt es sich um fixe Kosten. **
Warum bleiben die variablen Kosten pro Stück gleich?
Die variablen Kosten pro Stück bleiben in der Regel gleich, da sie von der Produktionsmenge abhängen. Wenn die Produktionsmenge steigt, erhöhen sich die variablen Kosten entsprechend und umgekehrt. Da die variablen Kosten pro Stück konstant bleiben, ändert sich der Durchschnittspreis pro Stück nicht. **
Top-Angebote
Produkte zum Begriff Variablen Kosten:
-
Levenhuk 29279 Mikroskop-ObjektträgerLevenhuk N10 NG Objektträger-Set Set enthält: -Vogelfedern -Katzenhaar -Hundehaar -Fischschuppen -Ameise -Schmetterlingsflügel -Fliegenkopf -Honigbiene - Mund -Honigbiene - Flügel -Moskitobein Außerdem im Set enthalten: 12 leere Objektträger und 20 Deckgläser15,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Levenhuk 29277 Mikroskop-ObjektträgerLevenhuk N20 NG Objektträger-Set Set enthält: -Quergestreifte Muskeln -Spermatozonen eines Säugetieres -Nerv (Querschnitt) -Lockeres Bindegewebe -Eizelle eines Säugetieres -Nervenzellen -Hyaliner Knorpel -Glatte Muskeln -Knochengewebe -Froschblut -Menschliches Blut -Einschichtiges Epithel -Drosophila (Larve) -Drosophila (Puppe) -Taufliege ("Normalgene") -Tierische Zelle -Pflanzliche Zelle -Köpfchenschimmel Mucor -Furchung der Eizelle -Mitose bei der Zwiebelwurzel Außerdem im Lieferumfang enthalten: 24 leere Objektträger und 40 Deckgläser.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zu den variablen Kosten?
Was zählt zu den variablen Kosten? Variable Kosten sind Ausgaben, die sich direkt mit der Produktionsmenge oder dem Umsatz eines Unternehmens ändern. Dazu gehören beispielsweise Materialkosten, Arbeitskosten für zusätzliches Personal, Vertriebs- und Marketingkosten, sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge anfallen, variieren variable Kosten je nach Bedarf und Produktion. Unternehmen können ihre variablen Kosten senken, indem sie effizienter arbeiten, die Produktionsmenge optimieren oder günstigere Lieferanten wählen. **
-
Wie berechnet man die variablen Kosten?
Die variablen Kosten sind die Kosten, die sich direkt mit der Produktionsmenge verändern. Um die variablen Kosten zu berechnen, müssen zunächst alle Kosten identifiziert werden, die sich mit der Produktionsmenge ändern, wie z.B. Materialkosten, Arbeitskosten und Energiekosten. Anschließend werden diese variablen Kosten für jede produzierte Einheit berechnet, indem sie durch die Anzahl der produzierten Einheiten geteilt werden. Diese Kennzahl ist wichtig, um den Break-even-Point zu bestimmen und die Rentabilität eines Unternehmens zu analysieren. Es ist wichtig, die variablen Kosten genau zu berechnen, um fundierte Entscheidungen über Preisgestaltung, Produktionsmengen und Effizienzsteigerungen treffen zu können. **
-
Was ist der Unterschied zwischen fixen Kosten und variablen Kosten?
Feste Kosten sind Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen eines Unternehmens anfallen, wie beispielsweise Miete oder Gehälter. Variable Kosten hingegen ändern sich in Abhängigkeit von der Produktionsmenge oder dem Verkaufsvolumen, wie beispielsweise Rohstoffkosten oder Vertriebsprovisionen. Der Unterschied liegt also darin, dass feste Kosten konstant bleiben, während variable Kosten schwanken können. **
-
Was zählt alles zu den variablen Kosten?
Zu den variablen Kosten zählen alle Ausgaben, die sich direkt mit der Menge der produzierten Güter oder Dienstleistungen verändern. Dazu gehören beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Energiekosten oder Vertriebskosten. Variable Kosten steigen oder sinken entsprechend der Produktionsmenge, da sie direkt mit der Produktion in Verbindung stehen. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. Unternehmen müssen die variablen Kosten im Auge behalten, um ihre Rentabilität und Wettbewerbsfähigkeit zu gewährleisten. **
Ähnliche Suchbegriffe für Variablen Kosten
-
Leder-Maske mit variablen AugenpartienDiese Augenmaske aus Glattleder ist speziell für sinnliche Fetisch- und Bondagespiele entworfen. Sie ist breit gearbeitet und die schmalen Augenschlitze lassen sich mit Augenklappen und Druckknöpfen verschließen. Der schmale Riemen lässt sich am Hinterkopf mit einer Schnalle festziehen und hat somit eine optimale Passform für Sie und Ihn. Die Marke Rimba Rimba aus den Niederlanden ist DIE Marke für alle Pläsierchen, die Ihr Euch nur vorstellen könnt. Ob Sextoy oder sexy Dessous, Penispumpen, Vibratoren oder Fetischware - Rimba macht Wünsche und Sexfantasien wahr. Dabei richtet sich die Produktpalette dieser vielseitigen Marke an ein breit aufgestelltes Publikum: Von Analtoys über Fesseln und Co. bis hin zu Fun-Artikel findet sich hier alles, was Euch befriedigt, denn Rimba weiß, was Ihr wollt.22,99 €*Versand: 3,97 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bresser, Mikroskop Zubehör, Optik Dauerpräparate 25er 5986001 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Die Beschriftung aller Präparate erfolgt in deutscher und englischer Sprache. Eine Liste aller enthaltenen Präparate liegt bei. Dieses Bresser-Dauerpräparate Set beinhaltet: Pinselschimmel, Rhizopus Sporenträger, Grünalge, Chlamydomonas, Kiefernnadel (quer), Blatt von Winterjasmin (quer), Maiswurzelspitze (längs), Ackerbohnenwurzel (quer), Maisstängel (quer), Maisstängel (längs), Kürbisstängel (quer), Kürbisstängel (längs), Lindenholz (quer), Lindenholz (längs), Pollen, Wasserfloh, Hydra, Pantoffeltierchen, Rädertierchen, Honigbiene, Mundwerkzeuge, Herzmuskel (Sektion), Skelettmuskel (längs, quer), Dünndarm (quer), Rückenmark (quer), Nervenzellen (Motorneurone), Blut (Ausstrich).50,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört alles zu den variablen Kosten?
Was gehört alles zu den variablen Kosten? In der Betriebswirtschaftslehre umfassen variable Kosten alle Aufwendungen, die sich direkt mit der Produktion oder dem Verkauf von Gütern oder Dienstleistungen verändern. Dazu zählen beispielsweise Materialkosten, Lohnkosten für zusätzliches Personal, Vertriebs- und Marketingkosten sowie Energie- und Transportkosten. Im Gegensatz zu fixen Kosten, die unabhängig von der Produktionsmenge konstant bleiben, variieren die variablen Kosten entsprechend der Produktions- oder Absatzmenge. Unternehmen können durch eine genaue Analyse und Kontrolle der variablen Kosten ihre Rentabilität verbessern und ihre Gewinne steigern. **
-
Wie berechnet man die gesamten variablen Kosten?
Die Gesamtkosten setzen sich aus den fixen und variablen Kosten zusammen. Um die Gesamtkosten zu berechnen, müssen die variablen Kosten ermittelt werden. Die variablen Kosten sind jene Kosten, die sich mit der Produktionsmenge verändern. Um sie zu berechnen, multipliziert man den variablen Kostensatz mit der Produktionsmenge. Der variable Kostensatz ergibt sich aus den variablen Kosten geteilt durch die produzierte Menge. Durch Multiplikation des variablen Kostensatzes mit der Gesamtproduktionsmenge erhält man die gesamten variablen Kosten. **
-
Würdet ihr die Kosten zu den variablen Kosten oder zu den fixen Kosten rechnen?
Die Kosten können entweder zu den variablen Kosten oder zu den fixen Kosten gerechnet werden, abhängig davon, ob sie sich mit der Produktionsmenge ändern oder nicht. Wenn die Kosten sich mit der Produktionsmenge ändern, handelt es sich um variable Kosten. Wenn die Kosten unabhängig von der Produktionsmenge sind, handelt es sich um fixe Kosten. **
-
Warum bleiben die variablen Kosten pro Stück gleich?
Die variablen Kosten pro Stück bleiben in der Regel gleich, da sie von der Produktionsmenge abhängen. Wenn die Produktionsmenge steigt, erhöhen sich die variablen Kosten entsprechend und umgekehrt. Da die variablen Kosten pro Stück konstant bleiben, ändert sich der Durchschnittspreis pro Stück nicht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.